Chcesz zacząć inwestować, ale nie wiesz, czy wybrać akcje, ETF-y, a może obligacje? Pytanie, jak inwestować na giełdzie, sprowadza się przede wszystkim do wyboru celu, horyzontu czasowego i poziomu ryzyka, a dopiero później do wskazania konkretnego instrumentu. Poniżej pokazuję praktyczny proces od założenia rachunku maklerskiego po wybór aktywów, kontrolę kosztów, podatki i najczęstsze błędy początkujących.
Rozsądny start na giełdzie zaczyna się od planu, nie od pierwszej transakcji
- Najpierw poduszka finansowa, potem inwestowanie pieniędzy potrzebnych za kilka miesięcy.
- ETF-y ułatwiają dywersyfikację, czyli rozłożenie kapitału na wiele spółek i rynków.
- Akcje pojedynczych firm mogą dać większą kontrolę, ale wymagają analizy i oznaczają wyższe ryzyko koncentracji.
- Rachunek maklerski powinien być prowadzony przez nadzorowaną instytucję, a jego opłaty trzeba sprawdzić przed wpłatą pieniędzy.
- Podatek od zysków kapitałowych wynosi 19%, a sprzedaż akcji rozlicza się co do zasady w formularzu PIT-38.
Od czego zacząć, zanim kupisz pierwsze aktywa
Inwestowanie na giełdzie nie powinno być pierwszym krokiem po otrzymaniu wypłaty. Najpierw sprawdzam, czy mam spłacone drogie długi, rezerwę na nieprzewidziane wydatki i pieniądze, których nie będę potrzebować w najbliższym czasie. Dla wielu osób rozsądnym minimum jest poduszka odpowiadająca 3-6 miesięcznym kosztom życia.
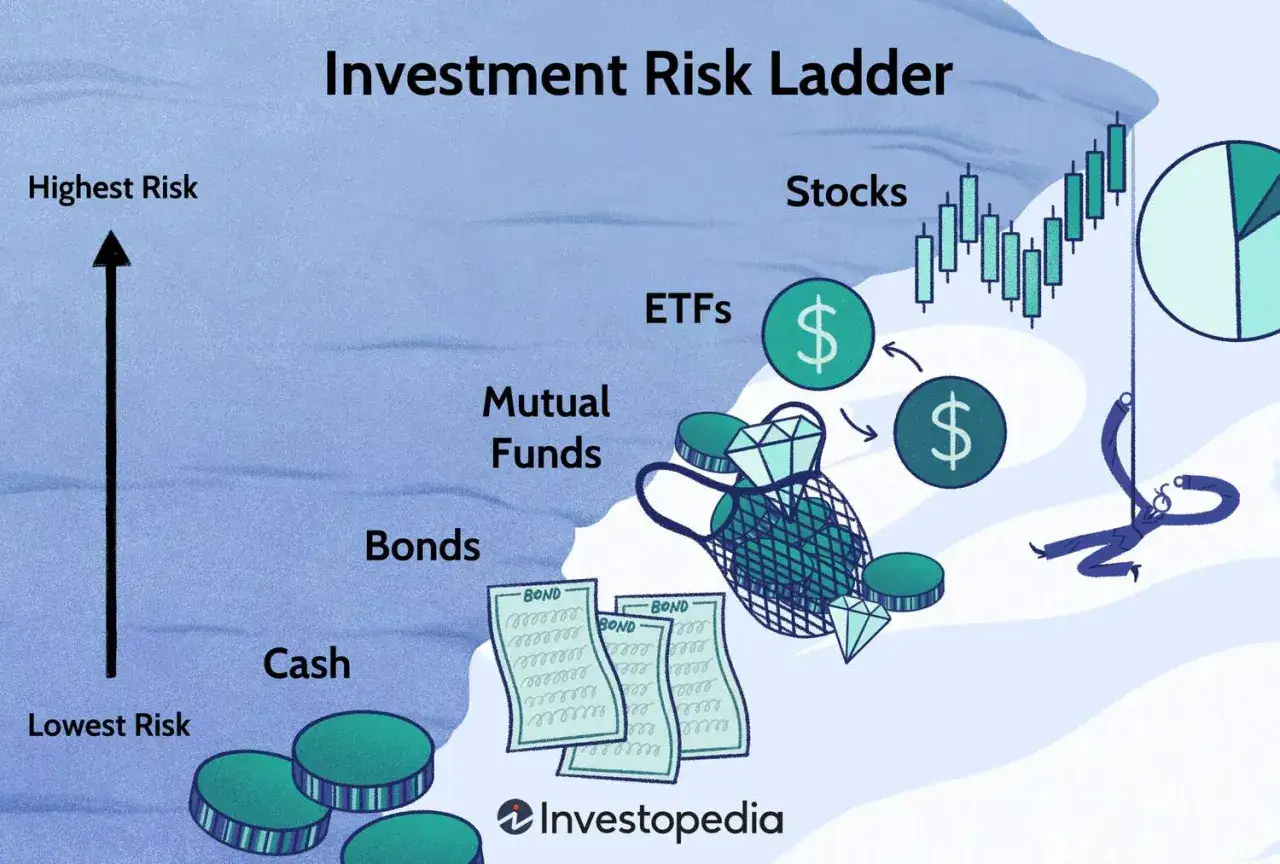
Giełda nie jest lokatą i nie gwarantuje odzyskania wpłaconego kapitału. KNF słusznie przypomina, że każda inwestycja wiąże się z ryzykiem, a potencjalnie wyższy zysk zwykle oznacza możliwość większych strat. Jeżeli spadek wartości portfela o 20% skłoniłby mnie do panicznej sprzedaży, nie wybierałbym portfela złożonego wyłącznie z akcji.
Ustal cel i czas inwestycji
Cel decyduje o tym, ile ryzyka ma sens. Pieniądze na wkład własny za dwa lata powinny być traktowane inaczej niż kapitał odkładany na emeryturę przez 25 lat. Im krótszy termin, tym mniejsza tolerancja na spadki, ponieważ może zabraknąć czasu na odbudowanie wartości portfela.
| Cel | Orientacyjny horyzont | Co ma największe znaczenie |
|---|---|---|
| Rezerwa na planowany wydatek | Do 3 lat | Ochrona kapitału i płynność |
| Budowanie majątku | 5-10 lat | Dywersyfikacja i regularność |
| Emerytura | Powyżej 10 lat | Niskie koszty i konsekwencja |
Nie ma jednej poprawnej kwoty startowej. Można zacząć od 100-300 zł miesięcznie, jeśli pozwala to wyrobić nawyk i poznać działanie rachunku. Przy małych wpłatach szczególnie ważne są prowizje minimalne, bo opłata kilku złotych przy niewielkim zleceniu może znacząco obniżyć efektywność inwestycji.
Jak wygląda inwestowanie krok po kroku
Sam proces techniczny jest prosty, ale łatwo pomylić prostotę obsługi z prostotą podejmowania dobrych decyzji. Ja podzieliłbym start na kilka etapów, z których żadnego nie warto pomijać.
- Określ budżet. Ustal stałą kwotę miesięczną albo jednorazowy kapitał i nie zwiększaj go pod wpływem emocji.
- Wybierz rachunek maklerski. Porównaj prowizje, opłaty za przewalutowanie, dostępne rynki, możliwość zakupu ułamkowych części aktywów i sposób rozliczania podatków.
- Sprawdź regulacje. Zweryfikuj, czy podmiot działa legalnie i podlega odpowiedniemu nadzorowi. Aplikacja z efektownym interfejsem nie zastępuje bezpieczeństwa prawnego.
- Wybierz strategię. Zdecyduj, czy chcesz kupować szerokie ETF-y, analizować pojedyncze spółki, czy łączyć oba podejścia.
- Złóż pierwsze małe zlecenie. Na początku lepiej poznać mechanikę rynku przy niewielkiej kwocie niż uczyć się na całych oszczędnościach.
- Ustal zasady kontroli. Zapisz, kiedy dokupujesz, kiedy rebalansujesz portfel i w jakich sytuacjach sprzedajesz.
Początkujący często używają zlecenia po cenie rynkowej, czyli akceptują aktualną cenę dostępną na rynku. Przy mniej płynnych aktywach bezpieczniejsze może być zlecenie z limitem ceny, w którym określasz maksymalną cenę zakupu albo minimalną cenę sprzedaży. Trzeba jednak pamiętać, że takie zlecenie może nie zostać zrealizowane.
Jak wybrać brokera
Nie kierowałbym się wyłącznie najniższą prowizją. Sprawdziłbym także, czy broker oferuje dostęp do interesujących mnie rynków, jak przechowuje aktywa, czy wystawia dokumenty podatkowe i czy jasno pokazuje wszystkie koszty.
Przy inwestowaniu zagranicznym dochodzi ryzyko walutowe. Nawet gdy cena ETF-u rośnie, zmiana kursu złotego może obniżyć wynik widoczny na rachunku. Przewalutowanie może kosztować od ułamka procenta do około 0,5%, zależnie od instytucji i tabeli opłat, dlatego zawsze sprawdzam konkretną taryfę przed zakupem.
Akcje, ETF-y i inne możliwości dla początkujących
Nie każdy produkt dostępny na rachunku maklerskim nadaje się na początek. Najważniejsze jest zrozumienie, co faktycznie kupuję i od czego zależy wynik. Gdy instrument jest skomplikowany, a jego działanie potrafi wyjaśnić tylko reklama, traktuję to jako sygnał ostrzegawczy.
| Instrument | Co kupujesz | Największa zaleta | Główne ryzyko |
|---|---|---|---|
| Akcje | Udział w konkretnej spółce | Możliwość udziału we wzroście firmy i dywidendzie | Silna zależność od jednej spółki |
| ETF szerokiego rynku | Koszyk wielu aktywów odwzorowujący indeks | Dywersyfikacja przy jednej transakcji | Spadki całego rynku i opłata za zarządzanie |
| Obligacje skarbowe | Pożyczkę udzieloną państwu | Zwykle niższa zmienność niż w akcjach | Inflacja, wcześniejsze wycofanie i ryzyko stopy procentowej |
| Fundusz inwestycyjny | Jednostkę portfela zarządzanego przez instytucję | Profesjonalne zarządzanie | Opłaty i brak bezpośredniej kontroli nad decyzjami |
Dlaczego ETF-y są często dobrym punktem wyjścia
ETF, czyli fundusz notowany na giełdzie, może obejmować dziesiątki, setki albo tysiące spółek. Dzięki temu bankructwo jednej firmy nie przekreśla całej inwestycji. To nie usuwa ryzyka, ale ogranicza ryzyko koncentracji, które początkujący często nieświadomie akceptują, kupując jedną lub dwie modne spółki.
Przy wyborze ETF-u sprawdzam indeks bazowy, liczbę składników, sposób replikacji, walutę, opłatę roczną oraz to, czy fundusz wypłaca dochód, czy go reinwestuje. ETF akumulujący automatycznie dokupuje aktywa za otrzymane dywidendy, a dystrybucyjny przekazuje je inwestorowi. Żaden z nich nie jest z definicji lepszy, bo wybór zależy od celu i podatków.
Kiedy pojedyncze akcje mają sens
Akcje konkretnych firm mogą być dobrym wyborem dla osoby, która chce analizować wyniki, zadłużenie, przewagi konkurencyjne i wycenę przedsiębiorstwa. Sama znajomość produktu spółki nie wystarcza. Lubię markę, z której korzystam, ale to jeszcze nie jest argument, że jej akcje są tanie.
Jeżeli kupujesz jedną firmę za 10 000 zł, a jej kurs spada o 40%, wartość pozycji zmniejsza się do około 6 000 zł. Przy portfelu złożonym z wielu aktywów podobny problem jednej spółki ma zwykle mniejszy wpływ na całość. Dlatego pojedyncze akcje traktowałbym jako dodatek do zdywersyfikowanego portfela, a nie jego automatyczną podstawę.
Ile inwestować i jak budować portfel
Najprostszy model dla początkującego to regularne inwestowanie stałej kwoty, na przykład raz w miesiącu. Taka metoda ogranicza ryzyko wejścia całym kapitałem w wyjątkowo drogim momencie, choć nie gwarantuje zysku i nie zawsze daje wyższą stopę zwrotu niż jednorazowa inwestycja.
Przy doborze proporcji można zacząć od pytania, jaką stratę chwilową jestem w stanie zaakceptować bez zmiany planu. Osoba o długim horyzoncie może przeznaczyć większą część portfela na akcje, ale nie powinna kopiować proporcji znajomego tylko dlatego, że ten dobrze zniósł ostatnie wzrosty.
| Profil | Przykładowa konstrukcja | Dla kogo |
|---|---|---|
| Ostrożny | 20-40% aktywów udziałowych, reszta instrumenty o niższym ryzyku | Dla krótszego horyzontu lub niskiej tolerancji spadków |
| Umiarkowany | 40-70% aktywów udziałowych, reszta aktywów stabilizujących | Dla kilku- lub kilkunastoletniego planu |
| Dynamiczny | 70-100% aktywów udziałowych | Dla długiego horyzontu i osób gotowych na duże wahania |
To nie są gotowe rekomendacje, tylko przykładowe ramy do myślenia. Portfel złożony w 100% z akcji może w trudnym okresie stracić kilkadziesiąt procent, a powrót do wcześniejszego poziomu może trwać długo. Z drugiej strony nadmiernie ostrożny portfel może nie nadążyć za inflacją, dlatego bezpieczeństwo i realny wzrost kapitału trzeba równoważyć.
Rebalansowanie bez zgadywania rynku
Rebalansowanie polega na przywracaniu ustalonych proporcji, na przykład raz lub dwa razy w roku. Jeżeli część akcyjna miała stanowić 60%, a po wzrostach zajmuje 75%, można część zysków przenieść do spokojniejszych aktywów albo nowe wpłaty kierować tam, gdzie udział jest zbyt mały.
Takie podejście pomaga ograniczyć decyzje podejmowane pod wpływem nagłówków. Nie próbuję przewidywać każdej korekty, bo nawet doświadczeni inwestorzy regularnie mylą się co do krótkoterminowego kierunku rynku.
Ryzyko, koszty i błędy, które niszczą wyniki
Największym zagrożeniem nie jest pojedynczy spadek kursu, lecz brak planu i zbyt częste zmienianie strategii. Kupowanie po gwałtownych wzrostach, sprzedaż w panice, śledzenie notowań co kilka minut i korzystanie z dźwigni finansowej tworzą mieszankę, która potrafi szybko wyczerpać nawet dobrze przygotowany kapitał.
- Inwestowanie pieniędzy na czynsz lub ratę kredytu.
- Skupienie całego portfela na jednej spółce, branży albo kraju.
- Kupowanie aktywa wyłącznie dlatego, że jest popularne w mediach społecznościowych.
- Ignorowanie prowizji, spreadu i kosztu przewalutowania.
- Mylenie dywidendy z darmowym zyskiem. Po wypłacie dywidendy kurs akcji może spaść o jej wartość, a sama wypłata zależy od decyzji spółki.
- Używanie instrumentów pochodnych bez rozumienia mechanizmu straty.
Koszty działają po cichu. Prowizja przy zakupie, prowizja przy sprzedaży, opłata za przewalutowanie i roczny koszt funduszu mogą wyglądać niegroźnie osobno, ale przez 10-20 lat ograniczają efekt procentu składanego. Przy każdym produkcie sprawdzam nie tylko koszt wejścia, lecz także łączny koszt utrzymania inwestycji.
Unikałbym też obietnic stałego, wysokiego zysku bez ryzyka. KNF ostrzega, że nawet produkty reklamowane jako bezpieczne mogą okresowo przynosić straty, a nieautoryzowany podmiot może utrudnić odzyskanie pieniędzy. Weryfikacja brokera i czytanie dokumentów przed wpłatą zajmują mniej czasu niż późniejsze rozwiązywanie problemu.
Podatki i konta, o których trzeba pamiętać
W Polsce dochód ze sprzedaży akcji i wielu innych instrumentów kapitałowych rozlicza się co do zasady w deklaracji PIT-38. Stawka podatku od dochodu wynosi 19%, przy czym dochód to przychód pomniejszony o koszty, takie jak cena zakupu i związane z transakcją opłaty.
Jeżeli sprzedasz akcje ze stratą, podatku od tej transakcji nie płacisz. Stratę można rozliczać na zasadach określonych w przepisach w kolejnych latach, dlatego trzeba zachować dokumenty transakcji. Przy zagranicznych brokerach rozliczenie bywa bardziej wymagające, zwłaszcza gdy transakcje są w obcej walucie.
Polski broker zwykle przekazuje dane potrzebne do rozliczenia, ale nie zwalnia to z obowiązku sprawdzenia deklaracji. Według informacji Ministerstwa Finansów sprzedaż akcji wykazuje się w PIT-38, a zeznanie składa się co do zasady do 30 kwietnia kolejnego roku.
Przeczytaj również: Konwersja zł na grosze - 10 zł ile to groszy, ile groszy jest w 100 zł
IKE, IKZE i nowe rozwiązania
Jeżeli inwestujesz z myślą o emeryturze, warto porównać zwykły rachunek z IKE i IKZE. Konta emerytalne mają limity wpłat oraz warunki wypłaty, ale mogą poprawić wynik po opodatkowaniu. IKE może pozwolić uniknąć podatku od zysków przy spełnieniu ustawowych warunków, a IKZE wiąże się między innymi z możliwością odliczenia wpłat od dochodu, lecz ma odrębne zasady wypłaty.
W 2026 roku warto sprawdzić również zasady nowych Osobistych Kont Inwestycyjnych. To rozwiązanie jest świeże, dlatego przed otwarciem konta sprawdziłbym aktualne limity, katalog dostępnych aktywów i warunki zwolnień. Preferencja podatkowa nie rekompensuje automatycznie wysokich opłat, więc oba elementy trzeba ocenić razem.
Najprostszy plan działania na pierwsze 30 dni
Na początku nie próbowałbym zbudować idealnego portfela. Lepszy jest prosty plan, który da się utrzymać przez lata i który nie wymaga codziennego śledzenia notowań.
- Policz miesięczne koszty i ustal kwotę, której nie będziesz potrzebować przez kilka lat.
- Przeczytaj tabelę opłat dwóch lub trzech nadzorowanych brokerów.
- Wybierz jeden szeroki instrument, który rozumiesz, zamiast pięciu przypadkowych produktów.
- Wpłać niewielką kwotę i wykonaj pierwsze zlecenie z limitem ceny, jeśli płynność aktywa jest niska.
- Zapisz powód zakupu, planowany czas inwestycji i warunki sprzedaży.
- Przez miesiąc obserwuj nie tylko wynik, ale też własną reakcję na wahania.
Jeśli po pierwszej korekcie nadal potrafisz trzymać się planu, możesz stopniowo zwiększać wpłaty. Jeżeli każda zmiana kursu wywołuje stres, zmniejsz ryzyko portfela zamiast próbować zagłuszać emocje kolejnymi transakcjami.
Giełda działa najlepiej wtedy, gdy plan jest nudny
Najbardziej praktyczna odpowiedź na pytanie, jak inwestować na giełdzie, brzmi mniej efektownie niż obietnice szybkiego zysku. Potrzebujesz pieniędzy z odpowiednio długim terminem, niskich kosztów, dywersyfikacji, regularności i świadomości, że okresowe straty są normalną częścią inwestowania.
Nie musisz znać odpowiedzi na każde pytanie przed pierwszą wpłatą, ale musisz rozumieć, co kupujesz, ile możesz stracić i jakie opłaty oraz podatki wpłyną na wynik. W praktyce właśnie te proste zasady robią większą różnicę niż próba odgadnięcia, która spółka będzie następnym giełdowym hitem.