Giełda może być sposobem na długoterminowe budowanie majątku, ale nie jest automatem do zarabiania pieniędzy. Pokażę, jak zacząć inwestowanie w Polsce, wybrać rachunek maklerski, złożyć pierwsze zlecenie, ograniczyć ryzyko i rozliczyć podatek, a także czym różni się spokojne inwestowanie od krótkoterminowej spekulacji.
Najważniejsze zasady rozsądnego startu na giełdzie
- Inwestuj wyłącznie wolne środki, których nie potrzebujesz na codzienne wydatki ani poduszkę finansową.
- Zacznij od prostego planu i określ cel, horyzont oraz akceptowalny poziom straty.
- Dywersyfikuj portfel, zamiast przeznaczać cały kapitał na jedną spółkę.
- Na początku unikaj dźwigni, kontraktów i agresywnego day tradingu, bo zwiększają ryzyko szybkiej straty.
- Podatek od zysków ze sprzedaży akcji wynosi 19%, a rozliczenie odbywa się w formularzu PIT-38.
Od czego zacząć, zanim kupisz pierwsze akcje
Na giełdzie nie kupuje się pieniędzy, tylko udziały w przedsiębiorstwach albo instrumenty odzwierciedlające zachowanie określonego rynku. Akcja daje udział w spółce, a ETF jest funduszem, który może obejmować wiele akcji naraz. Dla początkującego ta różnica ma ogromne znaczenie, bo zakup jednej firmy oznacza znacznie większą zależność wyniku od jej sytuacji.
Zanim przeleję środki na rachunek maklerski, odpowiadam sobie na trzy pytania. Po co inwestuję, na jak długo i ile mogę stracić bez podejmowania nerwowych decyzji? Jeśli pieniądze będą potrzebne za kilka miesięcy na remont, wkład własny albo spłatę długu, giełda zwykle nie jest dobrym miejscem dla tej części oszczędności.
Inwestowanie a granie krótkoterminowe
Potoczne określenie „gra na giełdzie” bywa mylące. Inwestor długoterminowy kupuje aktywa z myślą o kilku lub kilkunastu latach, natomiast trader próbuje zarabiać na krótkich zmianach cen. Ten drugi styl wymaga większej ilości czasu, dyscypliny i odporności psychicznej, a mimo to nie daje gwarancji regularnego zysku.
Moim zdaniem początkujący powinien zacząć od podejścia, które nie wymaga śledzenia notowań przez cały dzień. W praktyce lepiej działa regularne inwestowanie małych kwot i kontrola portfela raz na kilka tygodni niż impulsywne kupowanie po nagłym wzroście kursu.
Jakiego kapitału użyć
Nie ma jednej minimalnej kwoty startowej. Technicznie można kupić pojedyncze akcje za kilkadziesiąt lub kilkaset złotych, ale przy bardzo małym kapitale prowizje i ograniczona dywersyfikacja mogą mieć nieproporcjonalnie duże znaczenie. Rozsądny początek to często 100-500 zł miesięcznie, o ile taka kwota nie narusza budżetu domowego.
Najpierw warto zbudować poduszkę finansową obejmującą co najmniej kilka miesięcy podstawowych wydatków. Giełda potrafi spaść o kilkanaście czy kilkadziesiąt procent, dlatego nie powinna być miejscem dla pieniędzy, które trzeba będzie wypłacić przy pierwszej nieprzewidzianej sytuacji.
Jak wybrać rachunek maklerski i złożyć pierwsze zlecenie
Do kupowania akcji potrzebny jest rachunek maklerski prowadzony przez dom maklerski albo brokera. Przed założeniem konta sprawdzam nie tylko reklamowaną prowizję, ale również opłaty za przewalutowanie, prowadzenie rachunku, przechowywanie papierów, wypłatę środków i dostęp do rynków zagranicznych.
| Element oferty | Dlaczego ma znaczenie | Na co uważać |
|---|---|---|
| Prowizja od transakcji | Wpływa na wynik przy częstym kupowaniu i sprzedawaniu | Minimalna opłata może być wysoka przy małych zleceniach |
| Przewalutowanie | Ma znaczenie przy akcjach i ETF-ach w euro lub dolarach | Niewielki spread może obniżyć wynik bardziej niż sama prowizja |
| Bezpieczeństwo i nadzór | Ułatwia weryfikację pośrednika i zasad ochrony klienta | Nie należy ufać platformie wyłącznie na podstawie reklamy |
| Dokumenty podatkowe | Ułatwiają przygotowanie rocznego rozliczenia | Przy zagranicznym brokerze część danych może wymagać samodzielnego uporządkowania |
Przed wyborem sprawdzam, czy firma znajduje się w rejestrze nadzorowanych podmiotów. KNF przypomina, że nie ma inwestycji całkowicie bezpiecznych, a większa oczekiwana stopa zwrotu zwykle oznacza większe ryzyko. To ważne zwłaszcza wtedy, gdy oferta obiecuje szybki i niemal pewny zysk.
Zlecenie rynkowe i zlecenie z limitem
Zlecenie rynkowe powoduje zakup po najlepszej dostępnej cenie, ale przy mało płynnym instrumencie cena realizacji może różnić się od tej widocznej w chwili składania dyspozycji. Zlecenie z limitem ceny pozwala określić maksymalną cenę zakupu albo minimalną cenę sprzedaży, choć nie gwarantuje zawarcia transakcji.
Na pierwsze zakupy zwykle wybieram zlecenie z limitem, szczególnie gdy akcje mają niewielki obrót. Warto też sprawdzić, czy broker pokazuje cenę kupna, cenę sprzedaży oraz spread, czyli różnicę między nimi. Przy częstych transakcjach właśnie te pozornie drobne koszty potrafią systematycznie zmniejszać wynik.
Co sprawdzić przed kliknięciem „kup”
- czy kupujesz właściwy instrument i właściwą serię,
- czy liczba akcji mieści się w zaplanowanym budżecie,
- czy znasz prowizję oraz ewentualne koszty walutowe,
- czy zlecenie ma odpowiedni limit ceny i termin ważności,
- czy po transakcji zostanie Ci rezerwa gotówkowa.
Najczęstszy błąd początkujących nie polega na wybraniu „złej” spółki, lecz na kupowaniu bez planu. Zanim złożę zlecenie, zapisuję powód zakupu i warunek, przy którym zmienię zdanie. Taka prosta notatka ogranicza pokusę podejmowania decyzji wyłącznie pod wpływem nagłówków i emocji.
Co kupować na początku i jak budować portfel
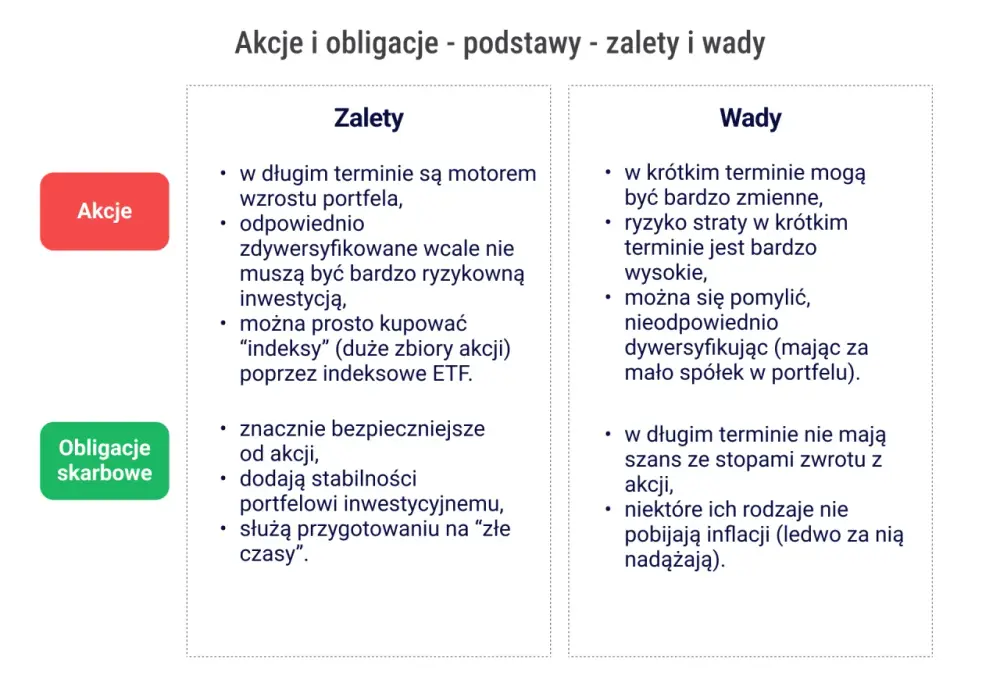
Początkujący inwestor ma kilka podstawowych dróg. Może kupować pojedyncze akcje, wybrać ETF obejmujący wiele spółek albo połączyć oba rozwiązania. Nie istnieje uniwersalny wybór, ale różnice między nimi da się jasno uporządkować.
| Rozwiązanie | Dla kogo | Główna zaleta | Główne ryzyko |
|---|---|---|---|
| Pojedyncze akcje | Dla osób gotowych analizować konkretne firmy | Możliwość osiągnięcia wyniku lepszego niż szeroki rynek | Duża zależność od jednej spółki i jej problemów |
| ETF szerokiego rynku | Dla osób ceniących prostotę i dywersyfikację | Jednym zakupem można uzyskać ekspozycję na wiele firm | Wynik zależy od całego rynku, który również może spadać |
| Akcje dywidendowe | Dla inwestorów szukających wypłat z zysku spółek | Możliwy regularny dochód i udział w wynikach firmy | Dywidenda nie jest gwarantowana, a kurs może spadać |
| Instrumenty z dźwignią | Dla doświadczonych uczestników rynku | Możliwość kontrolowania większej pozycji mniejszym kapitałem | Szybka strata, także przekraczająca oczekiwania inwestora |
Jeżeli nie potrafię w kilku zdaniach wyjaśnić, czym spółka zarabia, z czego wynika jej przewaga i jakie widzę zagrożenia, nie kupuję jej akcji. Popularność marki nie jest analizą inwestycyjną. To, że firma jest często omawiana w mediach społecznościowych, nie oznacza jeszcze, że jej wycena jest atrakcyjna.
Prosty model dla początkującego
Najprostszy portfel może składać się z szeroko zdywersyfikowanego ETF-u oraz niewielkiej części przeznaczonej na samodzielnie wybrane spółki. Przykładowo inwestor może przeznaczać 80-90% regularnej wpłaty na szeroki rynek, a pozostałe 10-20% traktować jako kapitał do nauki analizy firm.
To tylko przykład, a nie gotowa recepta. Osoba, która źle znosi spadki, powinna ograniczyć udział akcji, natomiast inwestor z długim horyzontem i stabilnymi dochodami może zaakceptować większą zmienność. Proporcje powinny wynikać z sytuacji finansowej, a nie z tego, co akurat dobrze wygląda na wykresie.
Analiza fundamentalna i techniczna
Analiza fundamentalna koncentruje się na wynikach spółki, zadłużeniu, przepływach pieniężnych, marżach i perspektywach branży. Analiza techniczna bada przede wszystkim wykres ceny i wolumenu, czyli liczbę zawieranych transakcji. Obie metody mogą pomagać w porządkowaniu decyzji, ale żadna nie przewiduje przyszłości z pewnością.
Na początku nie komplikowałbym procesu dziesiątkami wskaźników. W przypadku spółki wystarczy sprawdzić, czy przychody i zyski rosną, czy zadłużenie jest do udźwignięcia, jak firma generuje gotówkę oraz czy cena nie zakłada już zbyt optymistycznego scenariusza.
Jak ograniczać ryzyko, kiedy rynek spada
Spadki są normalną częścią inwestowania w akcje. Problem zaczyna się wtedy, gdy inwestor kupił za dużo, użył pieniędzy potrzebnych do życia albo nie wiedział, co zrobi przy obsunięciu. Najlepsze zarządzanie ryzykiem zaczyna się przed zakupem, a nie w chwili paniki.
Podstawą jest dywersyfikacja. Nie chodzi o posiadanie trzydziestu przypadkowych spółek, lecz o ograniczenie wpływu pojedynczego zdarzenia na cały portfel. Można dywersyfikować między firmami, sektorami, krajami i walutami, pamiętając jednak, że zbyt duża liczba pozycji utrudnia kontrolę.
Reguły, które mają praktyczny sens
- Nie przeznaczaj całego kapitału na jedną spółkę ani jeden sektor.
- Nie kupuj za pożyczone pieniądze, jeśli nie rozumiesz wszystkich kosztów i ryzyk.
- Ustal maksymalny udział jednej pozycji w portfelu, na przykład 5-10%.
- Rozważ regularne wpłaty zamiast próby idealnego trafienia w dołek.
- Nie zmieniaj strategii po jednym słabym tygodniu albo jednej sensacyjnej wiadomości.
- Trzymaj osobno środki inwestycyjne i pieniądze na bieżące potrzeby.
Stop loss, czyli automatyczne zamknięcie pozycji po osiągnięciu określonej ceny, może być przydatny w krótkoterminowym handlu, ale nie jest magiczną ochroną. Przy gwałtownym ruchu zlecenie może zostać wykonane po gorszej cenie, a przy inwestowaniu długoterminowym przypadkowe wybicie stopa może zamknąć dobrą pozycję tylko dlatego, że rynek chwilowo był nerwowy.
KNF zwraca uwagę także na ryzyko płynności. Akcje mogą być notowane, a mimo to trudne do sprzedania po oczekiwanej cenie. Dlatego przed zakupem sprawdzam obrót, spread i wielkość zleceń w arkuszu, zwłaszcza w przypadku małych spółek.
Podatki, dywidendy i koszty, o których łatwo zapomnieć
W Polsce dochód ze sprzedaży akcji rozlicza się co do zasady w formularzu PIT-38. Stawka podatku od dochodu wynosi 19%, przy czym dochód to przychód ze sprzedaży pomniejszony o koszty zakupu i koszty transakcyjne. Sprzedaż ze stratą nie powoduje podatku, ale nadal może wymagać wykazania w zeznaniu.
Polski dom maklerski zwykle przekazuje inwestorowi informację podatkową, ale nie oznacza to, że można bez sprawdzenia zaakceptować wszystkie dane. Przy inwestycjach zagranicznych, przewalutowaniu, wielu rachunkach albo transferze aktywów rozliczenie może wymagać większej uwagi.
Jak podaje portal podatki.gov.pl, stawka podatku od dochodu ze sprzedaży akcji wynosi 19%. Straty można rozliczać w kolejnych latach na zasadach określonych w przepisach, dlatego warto przechowywać potwierdzenia transakcji i zestawienia kosztów.
Dywidenda nie jest darmowym zyskiem
Dywidenda to część zysku wypłacana akcjonariuszom, ale jej wysokość nie jest gwarantowana. Spółka może przeznaczyć pieniądze na rozwój, spłatę zadłużenia albo zmienić decyzję w kolejnym roku. W dniu odcięcia dywidendy kurs akcji często koryguje się o jej wartość, więc sama wypłata nie tworzy automatycznie dodatkowego bogactwa.
Przy porównywaniu ofert patrzę na łączną stopę zwrotu, czyli zmianę ceny powiększoną o wypłacone dywidendy i pomniejszoną o podatki oraz koszty. Wysoka dywidenda może być sygnałem atrakcyjnej spółki, ale czasem wynika z jednorazowego zdarzenia albo zbyt dużego obciążenia finansowego.
Przeczytaj również: Przelicznik m3 na ton - Rzut oka na konwersje 1 m3 ile to ton
Nie pomijaj kosztów małych transakcji
Przy pojedynczym zakupie prowizja może wydawać się nieistotna. Jeśli jednak inwestor wykonuje kilkadziesiąt transakcji rocznie, płaci za przewalutowanie i często zmienia pozycje, koszty zaczynają działać jak stały ujemny wynik. W mojej ocenie początkujący powinien częściej ograniczać liczbę transakcji niż szukać coraz bardziej skomplikowanych narzędzi.
Plan pierwszych 30 dni inwestowania
Dobry start nie wymaga natychmiastowego kupowania pięciu różnych aktywów. Pierwszy miesiąc można potraktować jako test procesu i własnych emocji. Taki plan pomaga przejść od teorii do działania bez niepotrzebnego ryzyka.
- Dni 1-7 przeznacz na określenie celu, horyzontu i miesięcznej kwoty inwestowania.
- Dni 8-14 porównaj rachunki maklerskie, regulaminy, prowizje oraz dostępne instrumenty.
- Dni 15-21 wybierz jedną prostą strategię i przygotuj listę kryteriów oceny aktywów.
- Dni 22-30 wykonaj małą transakcję albo zacznij od obserwacji i prowadzenia dziennika inwestycyjnego.
W dzienniku zapisuję datę, instrument, cenę, powód decyzji i plan wyjścia. Po kilku miesiącach widać wtedy, czy błędy wynikały z braku wiedzy, pośpiechu, przeceniania własnych umiejętności czy reakcji na strach przed stratą. To często daje więcej niż kolejne godziny oglądania prognoz rynkowych.
Unikam też obietnic gwarantowanego zysku, sygnałów z anonimowych grup oraz ofert, które naciskają na szybki przelew. Przed powierzeniem pieniędzy pośrednikowi sprawdzam jego status, a przy bardziej złożonych instrumentach czytam dokumenty dotyczące ryzyka. Sama obecność aplikacji w telefonie nie oznacza, że produkt jest prosty ani bezpieczny.
Giełdowy start, który nie wymaga pośpiechu
Najrozsądniejsza odpowiedź na pytanie, jak grać na giełdzie, zaczyna się od zmiany perspektywy. Nie chodzi o odgadnięcie jednej najlepszej spółki, lecz o zbudowanie procesu, który pozwala regularnie inwestować, kontrolować koszty i przetrwać okresy spadków.
Na początku wystarczą małe kwoty, szeroka dywersyfikacja, prosty rachunek i konsekwentny plan. Dopiero gdy rozumiesz podstawowe instrumenty, podatki i własną reakcję na ryzyko, warto rozważać bardziej aktywne strategie.
Giełda nie nagradza za samą aktywność. Najwięcej szkód początkujący robią zwykle wtedy, gdy próbują być szybsi od rynku, zwiększają pozycję po wzroście albo sprzedają wszystko w panice. Spokojne tempo nie gwarantuje sukcesu, ale znacząco zwiększa szansę, że inwestowanie stanie się rozsądnym elementem finansów osobistych, a nie kosztowną serią przypadkowych decyzji.